ビジネスパーソンにとって、夏のボーナスや冬の賞与は心待ちにしている一大イベントです。しかし、支給明細を見て「思ったよりも手取り額が少ない」と驚いた経験を持つ人は少なくありません。ボーナスには毎月の給与とは異なる独自の所得税の計算ルールが適用されるため、なぜその金額が天引きされたのか仕組みを正しく理解しておくことが大切です。
本記事では、ボーナスの所得税計算における源泉徴収税額の算出ルールや、前月の給与額・扶養親族の数に基づいた税額の求め方、税率の決まり方など、2026年現在の実務において知っておくべき重要ポイントを網羅して詳しく解説します。
ボーナスの所得税計算の基本仕組みと毎月の給与との違い
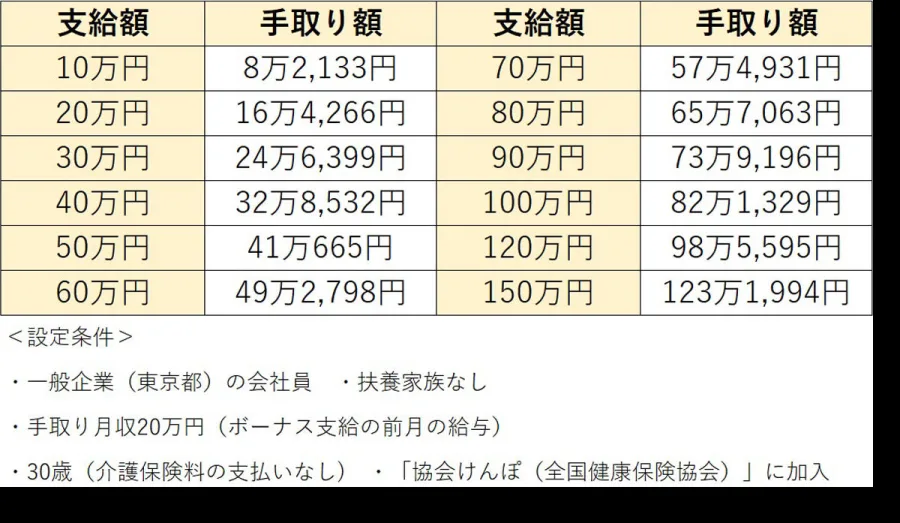
ボーナス(賞与)に対する所得税の計算方法は、毎月の給与から源泉徴収される所得税の計算方式とは大きく異なります。毎月の給与では「給与所得の源泉徴収税額表(日額表または月額表)」の該当する区分から税額を直接割り出しますが、賞与では専用の「賞与に対する源泉徴収税額の算出率表」を使用します。
この算出率表の最大の特徴は、賞与そのものの額面から直接税額を引くのではなく、「前月の給与(社会保険料控除後)」の金額と「扶養親族等の数」を交差させて導き出した「税率(乗率)」を、今回の賞与支給額(社会保険料控除後)に乗じて計算する点にあります。そのため、前月のお給与の状況や扶養家族の人数が、ボーナスの手取り額に直接影響を与えることになります。
前月給与と扶養親族が鍵を握る!源泉徴収税額の算出ルール
ボーナスの所得税を正確に算出するためには、国税庁が定める「賞与に対する源泉徴収税額の算出率表」を読み解く必要があります。計算のステップは主に以下の3段階に分かれています。
まず第1段階として、前月の給与から健康保険料や厚生年金保険料などの社会保険料を差し引いた「社会保険料控除後の給与等の金額」を算出します。次に第2段階として、その金額と扶養親族等の数を国税庁の算出率表に照らし合わせ、適用される「税率(百分率)」を特定します。そして最後の第3段階で、今回のボーナス額から社会保険料を差し引いた金額に、その税率を乗じて源泉徴収すべき所得税額を決定します。
【データ解説】ボーナス支給額と所得税額の決定プロセス比較
賞与の支給額からどのような項目が控除され、最終的な手取り額がどのように決まるのかを整理するため、具体的な控除項目の仕組みを以下の表にまとめました。
| 控除項目・ステップ | 計算の基準・対象 | 概要と役割 |
|---|---|---|
| 1. 社会保険料の控除 | 賞与支給総額 | 健康保険料・厚生年金保険料・雇用保険料が賞与総額から一括して控除されます。 |
| 2. 税率の決定 | 前月給与(社会保険料控除後) & 扶養親族数 | 国税庁の「賞与に対する源泉徴収税額の算出率表」を参照し、適用する税率(%)を特定します。 |
| 3. 所得税の算出 | (賞与総額 - 社会保険料) × 決定税率 | 社会保険料を差し引いた賞与額に、ステップ2で定まった税率を乗じて所得税額を計算します。 |
| 4. 年末調整による精算 | 1年間の総支給額と実際の税額 | 源泉徴収で一時的に多めに徴収された税金は、年末調整を行うことで正しい年税額に基づき還付・精算されます。 |
税率の決まり方と「賞与に対する源泉徴収税額の算出率表」の見方
ボーナス計算における税率は、会社員個人の年間所得の大きさに比例して変動する仕組みになっています。前月の給与水準が高い人や、扶養親族の人数が少ない人ほど、算出率表上で高い税率が適用されるため、結果として所得税の天引き額も大きくなります。
また、前月の給与に比べて今回の賞与支給額が著しく高額である場合や、前月に全く給与が支給されていない例外的なケース(中途採用の初月や長期休職明けなど)においては、通常の算出率表がそのまま適用できず、前々月の給与を基準にするなど、国税庁の定める特例的な計算ルールが適用されるケースもあります。実務担当者はこうした例外規定にも注意が必要です。
手取り額を大きく左右する社会保険料との関係
ボーナスの所得税計算を語る上で欠かせないのが、所得税の計算前に必ず差し引かれる「社会保険料」の存在です。賞与からは、健康保険、厚生年金保険、雇用保険の各保険料が源泉徴収されます。
特に厚生年金保険料や健康保険料は、標準賞与額をベースに計算されるため、支給額が大きくなればなるほど保険料の負担額も比例して膨らみます。所得税は「社会保険料を引いた後の金額」に対して課税されるため、社会保険料が高くなるほど課税所得のベースが下がるという側面もありますが、トータルの手取り額における最大の控除ウェイトを占めるのはやはり社会保険料です。
年末調整と確定申告による所得税の最終精算
ボーナス支給の都度、源泉徴収される所得税はあくまでも「概算(仮の金額)」にすぎません。1年間の給与や賞与の総額が確定した段階で、正しい年間の税額を確定させる手続きが「年末調整」です。
ボーナスの所得税計算では、その回の支給額が一時的に高い場合に高めの税率で源泉徴収されていることが多いため、年末調整を行うことで「本来納めるべき税額」よりも多く税金を払っていたことが判明し、差額が給与と一緒に還付されるのが一般的なパターンです。万が一会社で年末調整が行われない雇用形態の場合などは、自身で確定申告を行うことで過払い分の所得税を取り戻すことができます。
【ボーナスの所得税計算】に関するよくある質問(FAQ)
Q1:前月の給与がない場合、ボーナスの所得税はどうやって計算されますか?
A1:前月の給与の支払いがない(例:前月が無給だったり、中途採用で前月の給与実績がない)場合、原則として「前月の給与等の金額がない場合の税率表」を使用するか、前々月の給与実績や直近の支給状況をベースに特殊な算出ルールを適用して税率を決定します。
Q2:ボーナスが出た月に扶養親族が増えました。今回の税額に反映されますか?
A2:原則として、賞与に対する源泉徴収税額の算出に用いる扶養親族の数は、前月の給与計算の時点で登録・把握されていた人数が基準となります。そのため、支給月に慌てて変更手続きを行っても、当月のボーナス計算には間に合わないケースが多い点に注意してください。
Q3:ボーナスの手取り額をあらかじめ自分で正確に計算することはできますか?
A3:はい、可能です。「賞与総額 - 社会保険料(健康保険・厚生年金・雇用保険の概算)」で課税対象額を出し、前月給与の額と扶養人数をもとに国税庁の「賞与に対する源泉徴収税額の算出率表」から税率を当てはめることで、手取り額の目安を事前に算出することができます。
ボーナスの所得税計算は、一見すると複雑な数字や表の参照が必要で難しく感じられますが、「前月の給与水準」と「社会保険料控除後のベース額」という明確なルールに基づいて行われています。
支給明細の控除欄をただ眺めるだけでなく、自身の給与や扶養状況がどのように税額へ反映されているのかを把握しておくことで、年間のキャッシュフロー管理や貯蓄計画もより立てやすくなります。正しい知識を身につけ、賢く資産管理を行いましょう。