2026年現在、超低金利時代から金利のある世界へと移行しつつあるなかで、資産を守り、効率よく増やすための「貯金用銀行」の選び方が改めて注目を集めています。メガバンクの普通預金金利が変わる一方、ネット銀行では独自の高金利や魅力的なキャンペーンを展開しており、「どこに預ければ一番お得なのか」と悩む人は少なくありません。
本記事では、金利の高さ、ATM手数料の無料回数、そして普通預金と定期預金のメリットや違いを徹底比較。加えて、安全性に関する預金保険制度の仕組みから、目的別の貯蓄口座の活用法まで、あなたに最適な口座選びのポイントをわかりやすく解説します。
2026年最新版:貯金用銀行の選び方と3大チェックポイント
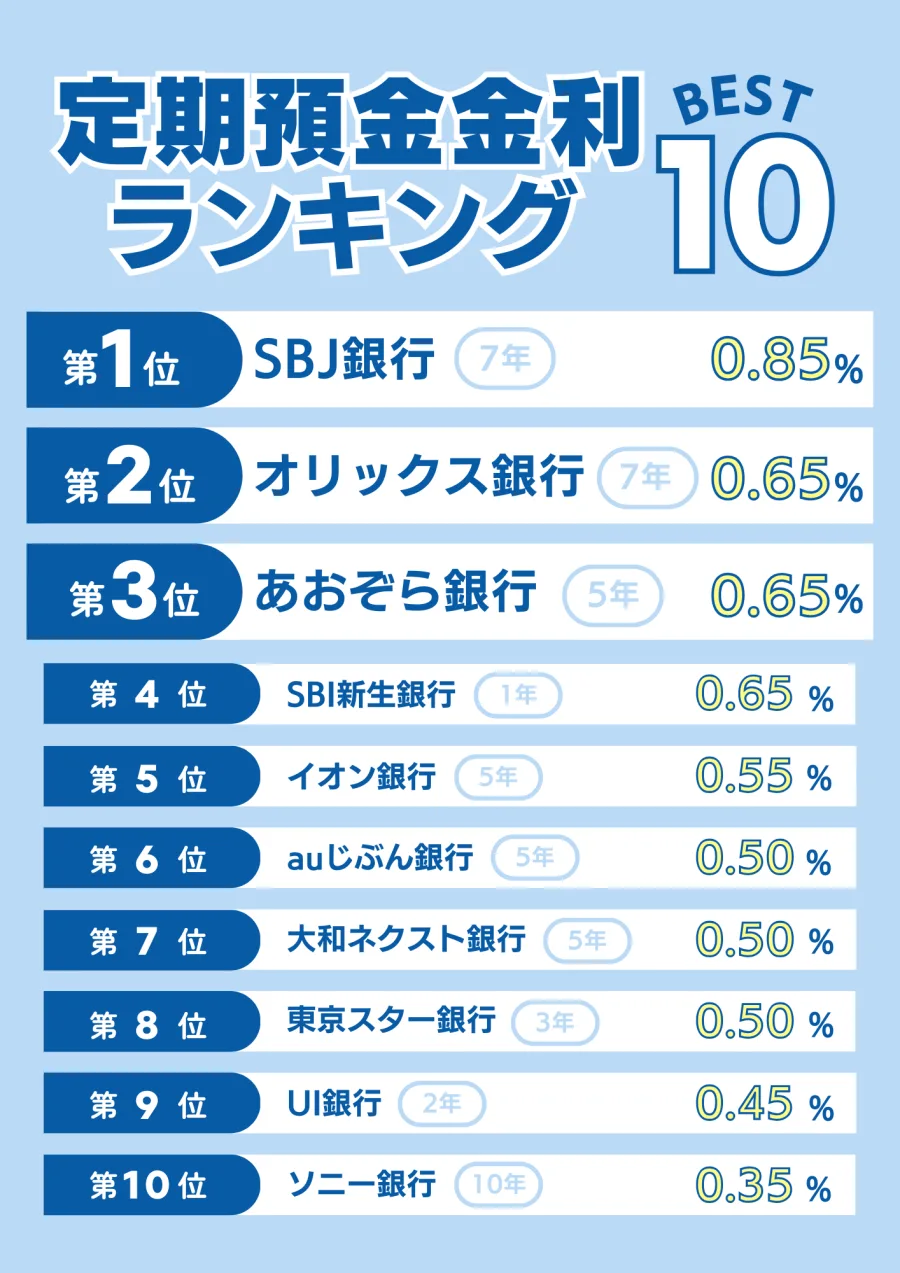
貯金用の銀行を選ぶ際、単に「なんとなく大手だから」「昔から使っているから」という理由だけで選ぶと、利息の面や手数料のコストで大きな損をしてしまう可能性があります。口座選びにおいて特に重視すべきなのは、「金利の高さ」「ATM・振込手数料の無料条件」「預け入れの目的」の3点です。
最初に、金利面では従来のメガバンクだけでなく、独自のグループ経済圏を持つネット銀行が優位に立っています。普通預金金利が引き上げられる動向が見られるなか、少しでも高い金利が適用される口座を選ぶことが資産形成の第一歩となります。また、日常的な入出金や他行への振込で頻繁に発生する手数料は、年間で見ると小さくない負担になるため、無料回数や条件のハードルが低い金融機関を選ぶことが賢明です。
メガバンクとネット銀行の違い:どちらが貯金口座に向いているか
貯金用口座として、多くの人が比較検討するのが「メガバンク」と「ネット銀行」の違いです。それぞれの特徴を正しく理解することで、自分のライフスタイルや目的に合致した選択が可能になります。
メガバンクの最大の強みは、全国津々浦々に広がる実店舗網と、圧倒的なブランドによる安心感です。対して、ネット銀行は実店舗を持たないことでコストを削減し、それを高金利な普通・定期預金金利や、手厚いATM手数料・振込手数料の無料特典としてユーザーに還元しています。日常的に窓口で相談したい人にはメガバンクが向いていますが、少しでも金利を高くし、スマホやコンビニATMで完結させたい人にはネット銀行が最適です。
| 比較項目 | メガバンク(都市銀行) | ネット銀行 |
|---|---|---|
| 普通預金金利 | 標準的(各社の基準に準拠) | 比較的高い(優遇条件適用時など) |
| ATM手数料 | 時間内は無料が多いが、時間外や提携網で有料化しやすい | 月〇回まで無料など、条件達成で優遇が手厚い |
| 店舗・サポート | 全国のリアル店舗で対面相談が可能 | 原則オンライン完結(24時間利用可能) |
| 主なメリット | 安心感、給与受取や公共料金引落としの一元管理 | 高金利、手数料無料化のハードルが低い |
普通預金と定期預金のメリット・デメリット比較
資金を預ける際、「普通預金」にするべきか「定期預金」にするべきかも重要な分岐点です。それぞれの特徴を知り、自身のマネープランに組み合わせることが大切です。
普通預金は、いつでも自由に出し入れができる流動性の高さが最大のメリットです。急な出費や生活防衛資金の置き場所として最適ですが、金利は定期預金に比べて低めに設定されていることが一般的です。一方で定期預金は、数ヶ月から数年といった満期まで引き出せない制約がある代わりに、普通預金よりも高い金利が固定されるため、当面使わない余剰資金を確実に殖やしたい場合に適しています。
ATM手数料をゼロにするための活用術と注意点
「せっかく貯金しても、ATM手数料で利息が相殺されてしまった」というのはよくある失敗談です。ATM手数料を完全に無料化するためには、各銀行が用意している「優遇プログラム」を上手に活用する必要があります。
多くのネット銀行や一部の先進的な金融機関では、預金残高、給与受取口座の指定、デビットカードの利用状況、あるいは他行からの自動入金サービスなどを満たすことで、ステージが上がり、コンビニATMの利用手数料や他行宛振込手数料が「月何回まで無料」という特典を受けられます。これらの条件を事前に確認し、日常のルーティンに組み込むことがコスト削減の近道です。
安全性と預金保険制度(ペイオフ)の仕組みを解説
どれだけ金利が高くても、「銀行が破綻したらどうなるのか」という安全性への不安はつきものです。日本国内には、預金者を守るための強力なセーフティネットとして預金保険制度(いわゆるペイオフ)が存在します。
この制度により、一般預金等(当座預金や普通預金、定期預金など)は、1金融機関につき1人あたり「元本1,000万円まで」とその利息が国の法律によって保護されます。したがって、1つの銀行に1,000万円を超える資金を預ける場合は、万が一の破綻リスクに備えて複数の銀行に分散して預け入れることが、堅実な資産管理の鉄則となります。
目的別貯蓄口座のメリットとキャンペーンの賢い利用法
「旅行用」「住宅購入の頭金」「教育費」「万が一の生活防衛費」など、お金を目的ごとに分けて管理したい場合、1つの口座内で複数の目的別口座を作れるサービスや、複数の銀行を使い分ける「目的別貯蓄」が非常に有効です。
また、新規口座開設キャンペーンや、他行からの資金移動キャンペーンなどを実施している金融機関も多く存在します。ただし、数千円のキャッシュバック目当てだけに安易に口座を開設すると、管理の手間が増えたり、結果的に使わない口座の維持に悩むことになったりします。キャンペーンはあくまで「自分が使い続けたい銀行を選ぶ際のプラスアルファ」として捉えるのが賢い方法です。
【貯金銀行おすすめ】に関するよくある質問(FAQ)
Q1:貯金用の銀行はメガバンクとネット銀行のどちらが本当におすすめですか?
A1:日常的な使い勝手や給与受取のしやすさを重視するならメガバンクが安心ですが、金利の高さやATM・振込手数料の無料特典をトータルで重視するならば、ネット銀行のほうが圧倒的にお得で貯金用に向いています。
Q2:ネット銀行に預けても、銀行が破綻したときのお金は安全に守られますか?
A2:日本の金融庁の認可を受けている正規のネット銀行であれば、メガバンクと同様に預金保険制度(ペイオフ)の対象となります。1金融機関につき元本1,000万円とその利息までが保護されるため、安全面でのリスクは原則として変わりません。
Q3:口座開設キャンペーンはお得ですが、利用する際に気をつべき要点はありますか?
A3:高額なキャッシュバックなどの特典だけに惑わされないことが重要です。キャンペーン条件として一定期間の残高維持やデビットカードの利用が求められる場合があるため、自身の資金計画に合致しているか事前にしっかり確認しましょう。
2026年現在の金融情勢において、貯金用銀行を選ぶ最大の要点は、単なるブランドイメージではなく、実質的な「金利の高さ」「手数料の優遇」「自分のライフスタイルへのフィット感」を総合的に見極めることにあります。
普通預金の機動性と定期預金の確実性を上手に使い分け、さらに預金保険制度の枠内(1金融機関1,000万円まで)で安全にリスクヘッジを行うことが大切です。本記事で比較したポイントを参考に、ご自身の目的に最も適した口座を選び、賢く確実な資産形成を進めていきましょう。