アメリカの政治イベントが世界の金融市場に与えるインパクトは絶大です。とりわけ「アメリカ大統領選挙」と「中間選挙」を軸にした4年の政治サイクルは、ニューヨークダウ(NYダウ)やS&P500指数、さらには東京市場の日経平均株価にいたるまで、極めて再現性の高い規則正しい値動きをもたらしてきました。
本稿では、歴代の大統領選挙および中間選挙における株価の過去チャート推移を徹底分析します。選挙年の秋口に底入れして年末から翌年にかけて騰勢を強めるアノマリーの背景や、2026年最新の中間選挙通過後の市場動向まで、投資家が押さえるべき重要ポイントを余すところなく紐解きます。
【歴代チャート検証】大統領選挙サイクルと株価推移の4年アノマリーとは?
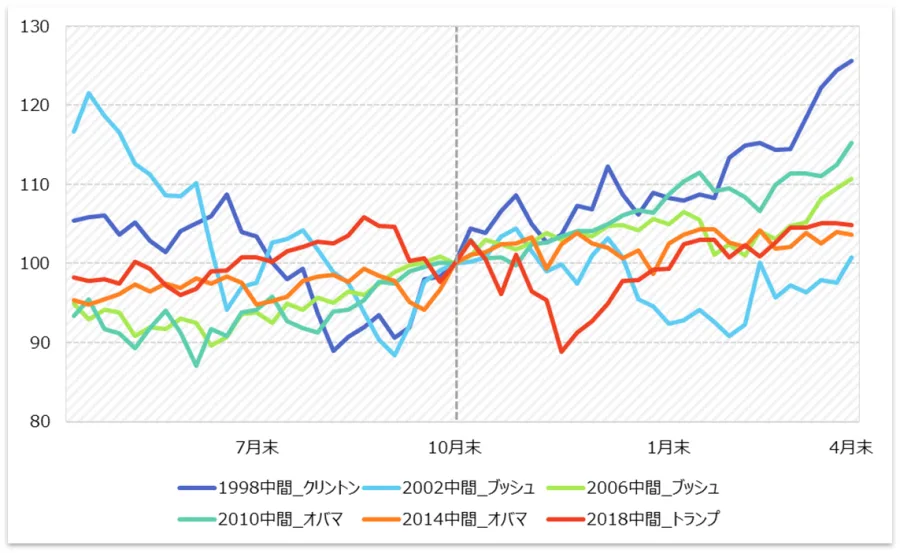
米国市場には、大統領の任期4年間を通じて株式市場の年間騰落率に明確な偏りが生じる「大統領選挙サイクル」と呼ばれる有名なアノマリーが存在します。
大手証券会社やリサーチ機関の長期統計データによると、4年サイクルにおけるS&P500指数の平均リターンには顕著な特徴が見られます。就任1年目は公約実現のための新政策や政権初期の調整で値動きが交錯し、2年目(中間選挙の年)は政権批判票や議会構成の不透明感から市場が軟調に推移しやすくなります。しかし、中間選挙を通過した後の就任3年目は平均リターンが約13.9%に達するなど、4年間の中で最も力強い上昇を記録する傾向が確認されています。
これは、政権側が2年後(4年目)の再選や本選勝利を見据え、大型の減税策やインフラ投資、景気刺激策を次々と打ち出すことで、マクロ経済や企業業績が力強い回復軌道に乗るためです。そして迎える大統領選挙の年(4年目)も、選挙戦に向けた景気下支えが続くことから堅調なリターンを維持しやすい構造となっています。
【なぜ上がる?】大統領選挙の年に「秋底打ち・年末高」が起きる3つの理由
大統領選挙年のチャート推移を月別で精査すると、非常に興味深いパターンが浮かび上がります。歴史的に見て、大統領選挙年の米国株は初秋(8〜10月)にかけて軟調になりやすく、投開票が行われる11月以降、年末にかけて急上昇する傾向が定着しています。この「年末高」を引き起こす背景には、市場心理と資金フローに起因する3つの決定的な理由があります。
第一の理由は「最大の悪材料である不透明感の解消」です。 株式市場が最も嫌うのは特定の政党の勝利ではなく、「誰が勝つか、どのような政策が施行されるか分からない」という先の見えない不確実性です。夏の党大会から秋のテレビ討論会にかけて政策論争が激化する時期は投資家がリスク資産の持ち分を落としますが、11月上旬の投開票によって勝敗が決した瞬間、市場は一気に安堵感に包まれます。
第二の理由は「待機資金の急速な回帰(ショートカバーと買い戻し)」です。 選挙前の不透明感を警戒して現金の比率を高めていた機関投資家やヘッジファンドが、結果判明と同時に一斉に相場へ再参入します。市場の買い圧力が急激に高まることで、下落を見込んでいた売り方の買い戻しも巻き込み、相場がロケットスタートを切る構図が生まれます。
第三の理由は「新政権への期待感と季節的な年末ラリーの共鳴」です。 11月中旬から12月にかけては、感謝祭からクリスマス商戦へと向かう季節要因(いわゆるサンタクロース・ラリー)が重なります。これに新政権が掲げる公約や経済再生ビジョンへの期待が加わることで、株価指数は年末高を演じやすくなります。
【データ対照表】大統領選挙年・中間選挙年における主要指数のパフォーマンス比較
市場参加者が注目すべき大統領選挙サイクルの各年における市場パフォーマンスと政治背景を、以下の対照表にまとめました。
| サイクルの段階 | 該当する時期 | S&P500・ダウ平均の歴史的傾向 | 背景となる政治・マクロ経済要因 |
|---|---|---|---|
| 1年目(新政権発足) | 大統領就任年 | 公約実行と現実のギャップで相場は一進一退の展開 | 大統領令や初期政策の導入、前政権からの引き継ぎと政策整理 |
| 2年目(中間選挙) | 中間選挙実施年 | 年半ば〜10月にかけて軟調。11月以降に急反発へ | 政権支持率低下や議会ねじれへの警戒感。選挙通過で不透明感払拭 |
| 3年目(選挙前年) | 就任3年目 | 4年間の中で歴代最高の平均上昇率(約13.9%)を記録 | 次期大統領選を意識した景気刺激策・減税・財政出動の本格化 |
| 4年目(大統領選挙) | 大統領本選年 | 夏から秋に一時的な調整を挟むが、年末高で着地しやすい | 現職・野党双方による景気浮揚アピールと、投開票後の政策期待 |
上記データが明確に示す通り、大統領選挙サイクルの「後半2年間(就任3年目〜4年目)」は、歴史的に投資家にとって極めて実りの多いフェーズとなっています。
【ねじれ議会の真相】民主党・共和党の勢力図と株価の意外な関係
「大統領と議会多数派の政党が異なる『ねじれ議会』になると、政策が停滞して株価が暴落するのではないか」という懸念を抱く投資家は少なくありません。しかし、ウォール街の過去データはこの直感を鮮やかに覆します。
歴史的な株価推移を検証すると、「大統領と上下両院の多数派が分かれる『ねじれ議会』の時期こそ、株式市場は安定して堅調に推移しやすい」という強固な実証データが存在します。その理由は、市場が極端な政治的急変を嫌う点にあります。
一党が大統領と上下両院をすべて掌握する「統一政府(スウィープ)」の場合、大規模な増税や企業の収益モデルを揺るがすような過度な業界規制、急進的な法改正が議会を速やかに通過してしまいます。一方、議会がねじれている状況下では、急進的な法案は野党の抵抗によって成立が阻止され、必然的に超党派で合意できる実務的な予算案や減税、インフラ投資など市場に優しい政策のみが可決されやすくなります。つまり、「政治の行き詰まり(グリッドロック)」こそが、企業活動にとっては最も予見可能性の高い安定した環境として評価されるのです。
【日本株への波及】米国大統領選挙・中間選挙は日経平均にどう影響するのか?
アメリカ大統領選挙の株価サイクルは、海の向こうの出来事にとどまらず、東京株式市場の日経平均株価やTOPIXにもダイレクトに波及します。
過去のチャート推移を振り返ると、大統領選挙や中間選挙の年に米国の主要指数(NYダウやS&P500)が秋口に調整し、年末にかけて上昇する際、日経平均株価も高い連動性(相関係数)をもって追随してきました。その伝播ルートは主に「為替レート(ドル円動向)」と「グローバルマネーのリスクオン姿勢」です。
米国で不透明感が払拭されて米金利が安定し、米国株高に伴って為替がドル高・円安方向に推移すると、自動車や電機・機械といった日本の主力輸出企業の業績押し上げ要因となります。また、海外の巨大機関投資家がグローバルなリスク資産の比率を引き上げる局面では、割安感のある日本市場へも大量の資金が還流し、日経平均の年末高・年始高を力強く後押しする傾向が確認されています。
【2026年最新相場動向】中間選挙後の市場環境と直面する新たな地殻変動
現在、2026年中間選挙を通過した株式市場は、過去の歴史的アノマリーの追い風を受けつつも、新たな構造変化に直面しています。
過去20回の中間選挙(戦後1946年〜2022年)のデータを検証すると、「中間選挙の直前(10月末)から翌年末までの14カ月間において、S&P500指数は20回中20回すべてで上昇し、平均リターンは+20.3%」という驚異的な上昇確率(勝率100%)を誇ってきました。選挙直後の不透明感解消からスタートするこの強気サイクルは、市場関係者にとって最も信頼される羅針盤となってきました。
しかし、直近の2026年相場においては、歴史的なアノマリーと個別セクターの構造変化が激しくせめぎ合っています。中間選挙を経て議会勢力図が変化し、主要州における知事選の結果などを契機として、これまで相場を強力に牽引してきたAIデータセンター建設への規制強化論や電力消費規制が台頭しました。これにより、フィラデルフィア半導体株指数(SOX指数)をはじめとする一部のハイテク株が急調整を強いられ、日経平均株価も一時的に波乱の展開を見せました。
一方で、潤沢なキャッシュフローを持ち先行投資を完了している巨大テック企業(大手プラットフォーマー)は過熱した過当競争の緩和を好感して底堅さを示すなど、相場の二極化が進行しています。単に「選挙が終わったから機械的に全面高になる」と盲信するのではなく、マクロの季節性と新政権・新議会が打ち出す規制動向を冷静に見極める選別眼が求められています。
【大統領選挙株価過去チャート】に関するよくある質問(FAQ)
Q1:大統領選挙の年は、民主党と共和党のどちらが勝った方が株価は上がりますか?
A1:過去の長期チャートデータを検証すると、勝った政党による株式市場の長期リターンに決定的な差はありません。共和党勝利時は規制緩和や法人減税への期待から初期に金融やエネルギー株が買われやすく、民主党勝利時は環境・インフラ関連株が選好されるといったセクター別の物色傾向はありますが、指数の全体的なリターンは政党の色よりも当時の景気サイクル、インフレ率、金融政策(FRBの利下げ・利上げ)に大きく左右されます。
Q2:大統領選挙の年の株価チャートで、最も注意すべき下落局面はいつですか?
A2:歴史的に最も注意すべき警戒ゾーンは、両党の公認候補が出揃い政策論争が本格化する「8月下旬から10月中旬」にかけてです。この時期は選挙情勢が混迷し世論調査が拮抗しやすいため、投資家が持ち高を減らす売りが出やすく、年間の安値を形成することが多々あります。ただし、この秋の調整局面こそが、その後の年末高に向けた絶好の仕込み場となってきた歴史があります。
Q3:中間選挙の翌年(就任3年目)が最も株価が高いと言われるのは本当ですか?
A3:事実です。歴代の4年サイクルデータにおいて、大統領就任3年目は年間平均騰落率が最も高くなっています。大統領が翌年の本選での再選を強く意識し、景気対策や有権者受けの良い経済政策を集中投下するため、企業業績と市場センチメントが最も好転しやすいサイクルとして知られています。
アメリカ大統領選挙にまつわる株価チャートの歴史は、「政治的な不透明感で秋口に調整し、投開票後の霧が晴れた瞬間に年末高へ駆け上がる」という明快なリズムを繰り返し刻んできました。加えて、中間選挙を通過した後の翌年は、政権による経済下支え策が本格化することで、4年間の中で最も恵まれた相場環境が訪れやすい黄金期にあたります。
ただし、アノマリーはあくまで過去の統計的傾向であり、確実な未来を保証するものではありません。直近の2026年相場が示しているように、選挙後の政策変化や特定産業(AI・半導体・エネルギーなど)への規制リスク、そして米連邦準備制度理事会(FRB)の金融政策の行方によって、一時的な波乱やボラティリティが生じる局面は常に存在します。
選挙アノマリーの大きな追い風を味方につけつつも、過度なレバレッジを避け、主力指数への積立分散投資や好業績銘柄の押し目買いを徹底すること。それこそが、激動の政治サイクル相場を乗りこなし、着実に資産を増大させる賢明なアプローチです。