生命保険を途中で解約した際に受け取る「解約返戻金」は、これまでに払い込んだ保険料の総額を上回る場合、利益が生じたとみなされて課税対象となります。しかし、「どのような税金がかかるのか」「確定申告は必ず必要なのか」「少しでも税負担を抑える方法はないのか」といった疑問を抱えている方は少なくありません。受け取り方や契約形態によって課税の仕組みが大きく異なるため、正しい知識を持っておくことが不可欠です。
本記事では、解約返戻金にかかる税金の種類や一時所得・雑所得の違い、確定申告を行うための具体的な判断基準、さらには税金を抑えるための賢い見直しのポイントまで、専門的な視点から分かりやすく解説します。
保険の解約返戻金に税金がかかる基本的な仕組み
生命保険の解約返戻金は、契約を途中で解除した際に保険会社から契約者へ払い戻されるお金です。基本的には「これまでに支払った保険料の総額」よりも「受け取る解約返戻金」の方が多くなるケースにおいて、その差額が利益(所得)とみなされて課税されます。
逆に、解約返戻金が支払込保険料の総額を下回っている(元本割れしている)場合は、経済的な利益が発生していないため、所得税や住民税が課されることはありません。したがって、まずは「受け取った金額が支払った保険料の総額を超えているかどうか」を確認することがすべての出発点となります。
また、この利益がどのような名目で、誰の手元に渡るかによって、税法上の所得区分が決定されます。税金の種類を正しく理解することは、不要な追徴課税を防ぎ、適切な確定申告を行うための第一歩です。
「一時所得」と「雑所得」の明確な違いと計算方法
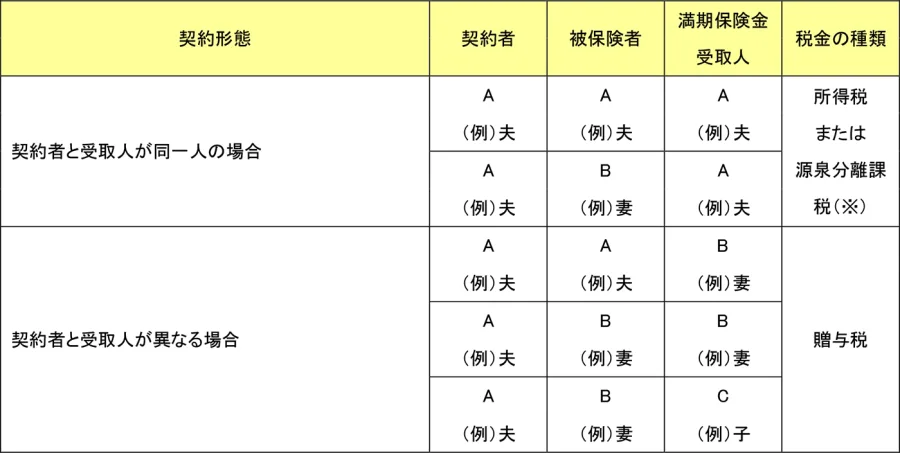
解約返戻金にかかる税金は、主に一時所得または雑所得のどちらかに分類されます。この区分は、保険の「契約者(保険料を支払っていた人)」と「受取人(解約返戻金を受け取る人)」の関係性によって決まります。
最も一般的なのは、契約者と受取人が同一人物であるケースです。この場合、解約返戻金は一時所得として扱われます。一方、契約者と受取人が異なる場合(例えば、夫が契約者で妻が受取人の場合など)には、贈与税の対象となるか、あるいは年金形式での受取であれば雑所得に分類されるなど、複雑な判断が大切です。
それぞれの所得の計算方法は以下の通りです。
| 所得区分 | 対象となるケース | 税額計算の仕組み | 特記事項・控除 |
|---|---|---|---|
| 一時所得 | 契約者と受取人が同一人物である場合 | (受取額 - 支払保険料総額 - 50万円)× 1/2 | 50万円の特別控除があり、利益の半分のみが課税対象 |
| 雑所得 | 年金形式で分割受取りをする場合や、契約者と受取人が異なる場合 | その年の受取額 - その年の必要経費 | 特別控除はなく、他の所得と合算して総合課税となる |
一時所得の大きなメリットは、50万円の特別控除が存在する点、さらに計算された金額を半分にする(1/2を掛ける)という優遇措置が講じられている点です。これにより、受け取った差額が50万円以下であれば、一時所得としての税金は発生しません。
確定申告が必要になる条件と判断のポイント
「解約返戻金を受け取ったら必ず確定申告をしなければならないのか」という疑問は非常に多く寄せられます。結論から言えば、すべての人に確定申告義務が生じるわけではありません。
一時所得の場合、給与所得者(会社員など)であれば、給与以外の所得の合計額が年間20万円を超えない限り、原則として所得税の確定申告は不要とされています。ここでいう一時所得の金額は、先述の計算式(差額から50万円を引いた後の、さらに1/2にした金額)に基づきます。つまり、解約返戻金の差額から支払った保険料などを差し引いた利益ベースで、実質的に年間90万円を超える利益が出ていなければ、税法上の申告義務基準に達しないケースがほとんどです。
しかし、自営業者やフリーランスで元々確定申告をしている方、あるいは医療費控除や住宅ローン控除などで申告を行う予定がある方は、たとえ利益が少額であっても一時所得を正確に申告書に記載する必要があります。住民税の申告においては20万円の免除ルールが適用されない自治体もあるため、自身の状況に応じた慎重な確認が大切です。
税金を抑えるためのポイントと見直しの賢いアプローチ
生命保険の解約返戻金を受け取る際には、手元に残る金額を最大化するためにいくつかの実務的なポイントを押さえておくことが重要です。無駄な税金や手数料を発生させないための視点を整理します。
第一に、受け取るタイミングの調整です。退職や転職などで一時的に所得が大きく変動する年は、所得税率の変動に影響を与える可能性があります。もし複数の保険を同時に解約する予定があるならば、年度をまたいで分散させることで、それぞれの年における課税所得を抑えられる場合があります。
第二に、必要経費の正確な算定です。これまでに支払ってきた保険料のうち、その保険契約を維持するために直接要した費用はしっかりと計算に含める必要があります。特約の保険料などが混在している場合、正確な内訳を保険会社の発行する払込証明書などで確認することが不可欠です。
第三に、単なる「解約」以外の選択肢の検討です。解約返戻金を受け取ると一時的に大きな現金が手に入りますが、それによって税金が発生するだけでなく、将来の保障が完全に失われます。契約者貸付制度の利用や、一部減額(部分解約)といった手法を活用することで、課税を回避しつつ当座の資金需要を乗り切る道も視野に入れるべきです。
【保険解約返戻金税金】に関するよくある質問(FAQ)
Q1:解約返戻金を受け取ったことは、勤め先の会社に知られてしまいますか?
A1:会社員の場合、解約返戻金自体は会社の給与とは直接連動しないため、会社に直接通知されることは基本的にありません。ただし、住民税の金額が変動することによって経理担当者に何らかの副収入等があることが察知される可能性はゼロではありませんが、通常の生命保険の解約返戻金は一時所得であり、原則として給与所得の住民税とは別途処理される仕組みになっています。
Q2:元本割れしている場合でも確定申告をする必要はありますか?
A2:解約返戻金が支払込保険料の総額を下回っている(利益が出ていない)場合、税法上の所得は発生していないため、確定申告を行う必要はありません。
Q3:受け取りを分割(年金形式)にすると税金の扱いはどう変わりますか?
A3:一時金として一括で受け取る場合は「一時所得」扱いとなりますが、年金形式で数年に分けて受け取る場合は「雑所得」として扱われます。雑所得には一時所得のような50万円の特別控除や1/2課税の優遇がないため、受け取り方の総額や他の所得とのバランスを考慮して選択する必要があります。
生命保険の解約返戻金にかかる税金は、その計算の仕組みや一時所得・雑所得の区別を正しく把握していれば、過剰に恐れる必要のないものです。重要なのは、自分が受け取る金額が支払った保険料をどれほど上回っているか、そして受取人と契約者の関係がどうなっているかを正確に把握することです。
保険の見直しや解約は、単に目先の返戻金や税金だけでなく、長期的なライフプランや保障の必要性全体を見据えて判断することが大切です。疑問点がある場合は、自己判断で進めず、管轄の税務署や専門家への相談を挟みながら、確実で納得のいく手続きを進めていきましょう。