毎年5月から6月にかけて市区町村から届く「住民税決定通知書(納税通知書)」は、会社員や個人事業主が前年の所得に対してどれだけの住民税を納めるべきか、そして前年に行った寄附が正しく反映されているかをチェックできる極めて重要な一次情報源です。しかし、専門用語が多く「どこを見ればいいのか分からない」「ワンストップ特例制度を利用したのに反映されていない気がする」といった疑問や不安を抱える人は少なくありません。
本記事では、2026年最新の税制ルールや実務上の実態を踏まえ、住民税の通知書におけるふるさと納税の記載場所、控除額の計算の仕組み、確定申告とワンストップ特例それぞれのチェックポイント、そして万が一反映されていなかった場合の具体的な対処法まで、メディア編集の現場が持つ知見を総動員して徹底的に解説します。
住民税決定通知書とは?ふるさと納税の控除が記載される場所と仕組み
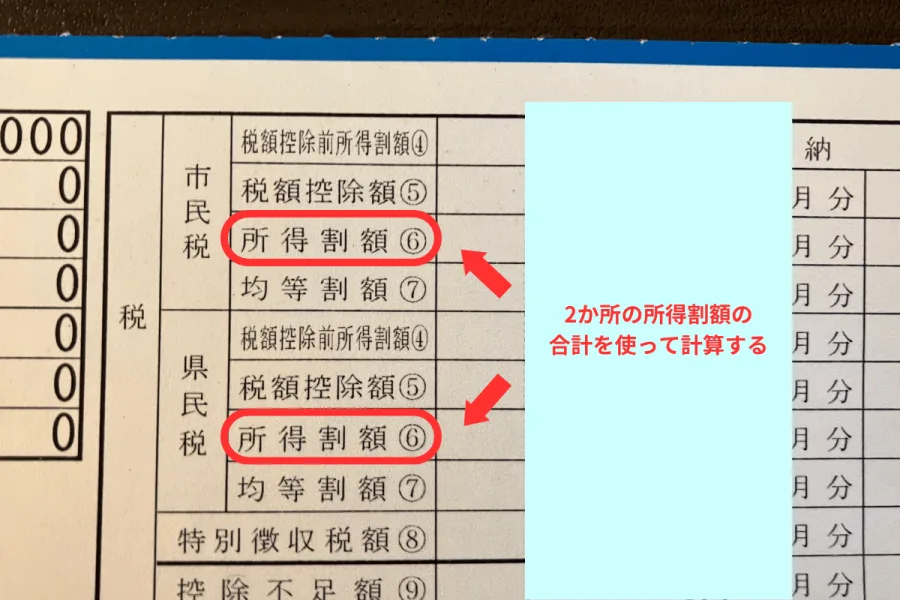
ふるさと納税における寄附金控除は、所得税からの還付と住民税からの減額(税額控除)という2つのルートを通じて行われます。このうち、寄附額の大部分を占める実質的なメリットは、翌年の住民税から差し引かれる「寄附金税額控除」によってもたらされます。
会社員の場合、勤務先を通じて毎年5月〜6月頃に「住民税決定通知書(納税通知書)」が手渡されます。自営業者やフリーランスの場合は、市区町村から直接自宅に郵送されます。この通知書の紙面下部や中段にある「税額控除」や「所得割額」といった項目の一角に、寄附金に関する控除額が記載される仕組みとなっています。
具体的には、基本控除分と特例分が合算された金額が住民税の税額から直接差し引かれています。通知書のレイアウトは自治体ごとに若干のフォーマットの違いがありますが、大半の自治体では「税額控除等」の欄に内訳として寄附金税額控除の金額が明記されています。
確定申告とワンストップ特例制度における記載場所と反映時期の違い
ふるさと納税の申請方法には、確定申告を行う方法と、確定申告をしない給与所得者などを対象としたワンストップ特例制度を利用する方法の2つがあります。それぞれの反映プロセスと確認のポイントには明確な違いが存在します。
確定申告を行った場合、所得税からの還付(指定口座への振込)に加えて、住民税の控除額が決定通知書に反映されます。一方、ワンストップ特例制度を利用した場合は、確定申告の手間がない代わりに、寄附をした翌年の6月に届く住民税決定通知書にすべての控除額がまとめて反映されることになります。
どちらの方法であっても、実際に控除が適用されるのは「寄附をした年の翌年度の住民税(原則として6月から翌年5月まで毎月分割して控除)」となります。そのため、2025年1月1日から12月31日までの間に行った寄附は、2026年6月に手元に届く通知書で確認するのが正しいタイムラインとなります。
| 申請方法 | 反映される通知書のタイミング | 主な確認項目・記載場所 | 留意すべきポイント |
|---|---|---|---|
| ワンストップ特例制度 | 翌年6月支給の住民税決定通知書 | 税額控除額 / 寄附金税額控除の欄 | 5自治体以内の寄附かつ申請書の不備がないことが前提 |
| 確定申告 | 翌年6月支給の住民税決定通知書 | 税額控除額 / 寄附金税額控除の欄 | 確定申告書の「住民税・事業税に関する事項」の記載漏れに注意 |
通知書のどこを見る?「控除額」が正しく計算されているかの確認方法
実際に手元に届いた住民税決定通知書を開いた際、どこをどう見れば正しく控除されていると言えるのでしょうか。確認のステップは大きく分けて3つのポイントに集約されます。
第1の要点は、通知書内の「税額控除」または「寄附金税額控除」という項目を探すことです。ここに記載されている金額が、自身が前年に行ったふるさと納税の寄附金額(2,000円の自己負担額を引いた額)に見合った適切な額になっているかを確かめます。
第2の要点は、寄附金控除の内訳を確認することです。住民税の寄附金控除は「基本分」と「特例分」に分かれており、さらに所得割額の2割を超えるかどうかの制限なども絡みます。一般的に、寄附金額から2,000円を引いた額に対し、所得税の税率や住民税の所得割額に応じた計算式に基づいて算出された額が正しく反映されていれば問題ありません。
第3の要点は、通知書に記載されている「住民税の所得割額」の金額です。ふるさと納税の控除上限額は、その人の年収や家族構成によって決まる「住民税の所得割額」の約2割程度が上限とされています。控除額が上限を超えていないか、事前のシミュレーション結果と突き合わせて検証することが不可欠です。
控除上限額を超過した場合の仕組みと税金面への影響
「ふるさと納税をたくさん行ったのに、通知書の控除額が想定より低い」「全額控除されていない気がする」という場合、多くのケースで「控除上限額(自己負担2,000円で収まる限度額)を超過していた」という事実が背景にあります。
ふるさと納税は、寄附すればするほど無限に税金が安くなる仕組みではありません。その年の給与収入や事業所得、扶養家族の有無などに応じて上限額が厳密に定められています。もしこの上限額を超えて寄附を行った場合、超えた分の金額は全額自己負担となり、税金の控除対象からは外れてしまいます。
例えば、上限額が5万円の人が10万円の寄附を行った場合、5万円分の控除は受けられますが、残りの5万円のうち2,000円を除いた4万8,000円分は単なる「自己負担の寄附(あるいは返礼品の購入費用)」という扱いになり、住民税の減額にはつながりません。通知書の数字に違和感がある場合は、まず自身の年収や控除額のシミュレーションと実際の寄附総額を再確認することが先決です。
「反映されていない」と感じたときに疑うべきトラブルと対処法
住民税決定通知書を確認したものの、寄附金税額控除の記載が見当たらない、あるいは金額が明らかに少ないといった場合、いくつかの原因と適切な対処法が存在します。
最も多い原因の一つが、ワンストップ特例申請書の不備や提出遅延です。寄附した翌年の1月10日までに申請書や本人確認書類が寄附先自治体に到着していなかった場合、あるいは申請書に記載された住所や氏名に誤りがあった場合、ワンストップ特例が無効となり、自動的に控除されなくなります。この状態を放置すると税金の控除を受け損ねてしまうため注意が必要です。
また、確定申告を行った場合であっても、確定申告書の第二表にある「住民税・事業税に関する事項」の欄にある「寄附金税額控除」の記載が漏れていた場合、税務署から市区町村へデータが正しく連携されず、住民税に反映されないトラブルが発生することがあります。
もし反映されていない、または不備があると感じた場合の具体的な対処法は以下の通りです。
- ワンストップ特例が間に合わなかった場合: 慌てずに、確定申告の期間内(または税務署での還付申告等)に、ふるさと納税の寄附金受領証明書を添付して確定申告(または修正申告・期限後申告)を行います。これにより、所得税の還付と住民税の控除の両方が適用されるようになります。
- 自治体や税務署への問い合わせ: 自分の提出書類に不備がなかったか不安な場合は、まずは寄附先の自治体にワンストップ特例申請書が受理されているかを確認し、それでも解決しない場合はお住まいの市区町村の税務担当窓口に連絡して状況を相談しましょう。
【住民税ふるさと納税確認】に関するよくある質問(FAQ)
Q1:住民税決定通知書はいつ手元に届きますか?
A1:会社員の場合は、お勤めの会社を通じて通常5月下旬から6月中旬にかけて配布されます。個人事業主や退職者の場合は、市区町村から自宅へ直接郵送され、同様に6月中旬頃までに届くのが一般的です。
Q2:ワンストップ特例と確定申告の両方を行ってしまった場合はどうなりますか?
A2:ワンストップ特例を申請していた場合でも、後から確定申告を行ったときは、ワンストップ特例の申請は無効となります。そのため、確定申告のデータに基づいて住民税の控除額が計算されます。確定申告の際に寄附金の申告を忘れていなければ問題なく控除されますが、申告漏れがないか必ず確認してください。
Q3:引っ越しをして住所が変わった場合、控除の手続きはどうなりますか?
A3:ワンストップ特例を申請した後に引っ越しをした場合、寄附をした年の翌年1月1日時点の住所地に変更を届け出る必要があります。変更届出書を寄附先自治体に提出していないと、通知書のデータ連携に支障が出る恐れがあるため、転居時は速やかな手続きが必要です。
住民税決定通知書におけるふるさと納税の確認は、年間を通じた税金対策の成果を測るためのバロメーターです。通知書が届いた際には後回しにせず、速やかに「税額控除額」の欄に期待通りの金額が反映されているかを目視でチェックする習慣をつけましょう。
万が一、反映漏れや上限額の超過、あるいは書類の不備に気づいた場合でも、確定申告の仕組みや期限後申告を活用することで正しく修正できるケースが多く存在します。自身の寄附履歴と申請状況を正しく把握し、制度のメリットを確実に享受するための判断基準として、本記事のチェックポイントをぜひ役立ててください。