日本国内におけるビジネスパーソンの大きなマイルストーンの一つとして語られる「年収1000万円」。その響きには十分なゆとりや豊かな生活というイメージが伴いますが、実際に総支給額からどのような項目がどれほど差し引かれるのか、正確な実態を把握している人は意外と多くありません。2026年現在の税制や社会保険料の動向を踏まえつつ、額面通りの金額が手元に残らない仕組みを解き明かしていきます。
本記事では、手取り額の計算根拠となる社会保険料や所得税の控除の仕組みをはじめ、実際の生活水準、世間の貯蓄事情、さらには年収1000万円を維持・向上させるための判断基準まで、知りたい疑問を余すところなく紐解きます。
年収1000万円の実際の手取り額はいくらになるのか
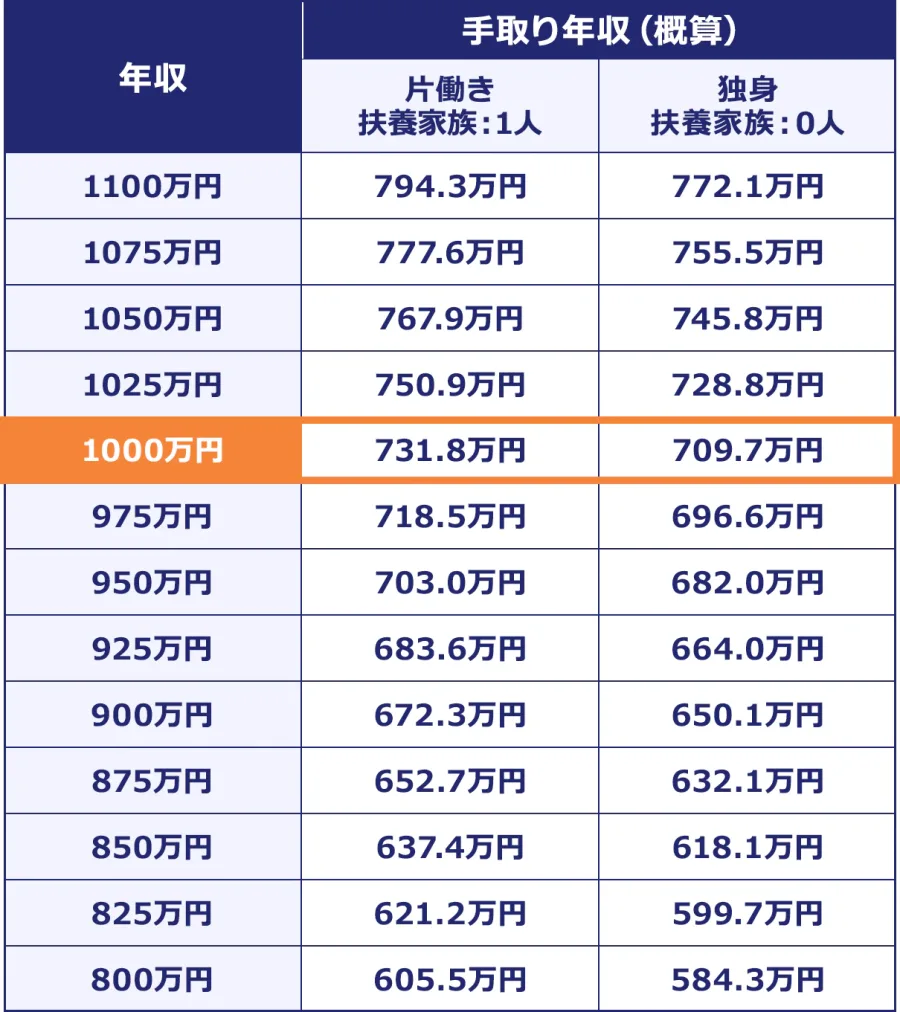
「年収1000万円」という言葉を聞いたとき、多くの人はそのまま1000万円が銀行口座に振り込まれるような印象を持つ可能性があります。しかし、日本の給与所得システムでは、会社が給与(総支給額)から税金や社会保険料をあらかじめ差し引く「源泉徴収」の仕組みをとっています。そのため、実際に手元に残る金額である「手取り額」は、額面金額よりも大幅に少なくなります。
一般的に、独身で扶養家族がいない場合の年収1000万円の手取り額は、およそ720万円から750万円前後に落ち着きます。配偶者や子供がいる場合、扶養控除が適用されることで所得税や住民税の負担がわずかに軽減され、手取り額が数万〜十数万円ほど増えるケースがありますが、それでも基本的には750万円前後が上限の目安となります。つまり、月額換算にすると、額面では約83万円であるのに対し、実際の月々の手取りは60万円台前半にとどまることになります。
総支給額から引かれる「控除」の仕組みと内訳
なぜこれほどの金額が差し引かれるのでしょうか。その正体は、大きく分けて「社会保険料」と「税金(所得税・住民税)」の2種類です。百科事典や公的資料にある通り、手取りとは総支給額からこれらすべての「総控除額」が引かれた残りの金額を指します。
社会保険料には、健康保険料、厚生年金保険料、そして40歳以上になると強制加入となる介護保険料が含まれます。これらは標準報酬月額に基づいて算定されますが、日本の社会保険料には一定の等級上限があるものの、年収1000万円クラスであればほぼ上限近く、あるいはそれに準じた高額な保険料が毎月確実に天引きされます。年間を通すと、社会保険料だけで約120万〜140万円近くに達することも珍しくありません。
さらにそこへ、所得に対して課される国税である「所得税」と、前年の所得に対して自治体に納める地方税の「住民税」が重くのしかかります。所得税は累進課税制度を採用しており、課税所得が増えるほど税率が高くなる仕組みです。年収1000万円の場合、所得税の税率は20%の区分にかかるため、控除額を差し引いても数十万円単位の納税が必要となります。住民税についても、前年の所得に対して一律約10%が課されるため、翌年の夏以降に大きな負担として家計に影響を与えます。
年収1000万円における控除・税額の目安比較
年収1000万円という水準において、総支給額からどのような名目でどれほどの金額が引かれ、最終的にいくら手元に残るのかを整理しました。以下の表は、一般的な単身者(扶養なし)の目安となる内訳を示したものです。
| 項目 | 金額(年間目安) | 備考・算出の仕組み |
|---|---|---|
| 総支給額(額面) | 10,000,000円 | 基本給および諸手当・賞与の合計 |
| 健康保険・介護保険料 | 約400,000円〜500,000円 | 標準報酬月額に応じて労使折半で負担 |
| 厚生年金保険料 | 約750,000円〜800,000円 | 上限額に達しやすい高所得者帯の負担 |
| 雇用保険料 | 約30,000円〜50,000円 | 賃金総額に一定の料率を乗じて算出 |
| 所得税 | 約600,000円〜800,000円 | 各種所得控除を引いた課税所得に対する累進課税 |
| 住民税 | 約600,000円〜700,000円 | 前年の所得を基準に一律で課される地方税 |
| 実質手取り額 | 約7,200,000円〜7,600,000円 | 実際に銀行口座に振り込まれる年間総額 |
気になる実際の生活水準と「思ったよりお金が残らない」理由
手取りで700万円台後半と聞くと、「贅沢な暮らしができる」と思われがちですが、当事者たちの実感値は必ずしもそうではありません。特に都市部(東京都内など)に居住する場合、家賃や生活コストの高さが手取りのゆとりを急速に削っていきます。
最初に、企業によっては年収1000万円の層に対して、住宅手当や家族手当といった福利厚生の支給対象外となるケースが多く見られます。また、社会保障制度や行政サービスにおいても、所得制限の壁に直面することが少なくありません。児童手当の所得制限や、各種自治体の医療費・保育補助などの恩恵を受けられなくなるため、見た目の収入ほど実質的な家計の助けが得られない構造になっています。
加えて、つきあいによる交際費や、ビジネス上の身なりを整えるための衣服費・美容費など、いわゆる「ステータス維持コスト」がかさみがちな点も特徴です。結果として、「高級車を乗り回し、毎晩のように外食を楽しむ」といった昔ながらのセレブ像とは異なり、実際には堅実な節約や計画的な家計管理を行わなければ、毎月の貯蓄が十分にできないケースが多々見受けられます。
貯蓄割合と資産形成のリアル
金融広報中央委員会などが実施する家計の金融行動に関する世論調査などのデータを見ると、年収1000万円層の平均的な貯蓄割合や金融資産額は、一般的な年収層に比べて確かに高い水準にあります。しかし、その内訳を詳細に見ると、個々のライフステージや価値観によって大きな二極化が存在することがわかります。
一般的に、手取り額に対する理想的な貯蓄割合は20%程度と言われており、年収1000万円であれば年間140万〜150万円(月々12万〜13万円)の貯蓄・投資をコンスタントに行うことが、将来の安心に向けた一つのベンチマークとなります。独身者や共働きで子供がいない世帯(DINKS)であれば、この水準を大きく上回るペースで資産を築くことが可能です。
一方で、子供の私立教育費や都心の住宅ローンの返済を抱える子育て世帯では、収入の高さと同等以上のスピードで支出がかさむため、「入ってきた分だけ出ていき、手元にはあまりキャッシュが残らない」という「高所得貧困(リッチ貧乏)」の状態に陥るリスクも指摘されています。そのため、新NISA制度などを活用した計画的な積立投資や、固定費の最適化が不可欠な防衛策となっています。
【手取り 1000 万年収】に関するよくある質問(FAQ)
Q1:年収1000万円を超えるのは、日本全体の上位何パーセントに相当しますか?
A1:国税庁の民間給与実態統計調査などの公式データによると、給与所得者のうち年収1000万円超の割合はおよそ5%前後(約20人に1人)となっています。決して不可能ではないものの、労働者全体の中では比較的上位に位置する層といえます。
Q2:配偶者控除や扶養控除は、年収1000万円の人でも適用されますか?
A2:所得税法等の改正により、納税者本人の合計所得金額が1000万円(給与収入のみの場合は年収1195万円)を超える場合、配偶者控除の適用対象外となります。そのため、高所得者層では配偶者控除による税負担の軽減メリットが受けられない点に注意が必要です。
Q3:ボーナス(賞与)の割合が大きい場合、月々の手取り額はどうなりますか?
A3:基本給が低く賞与の比率が高い給与体系の場合、毎月の月給から引かれる源泉所得税の税率は低めに抑えられますが、その分賞与支給月にまとまった額の税金や社会保険料が差し引かれます。年間の総手取り額としての大きな差はありませんが、年間を通じたキャッシュフローの管理には計画性が大切です。
年収1000万円という到達点は、多くのビジネスパーソンにとって魅力的な目標であると同時に、社会保険料の負担増をはじめとする税制上の現実を直視する転換点でもあります。単に額面の数字を追い求めるだけでなく、実際の「手取り額」や「生活コストの構造」を正しく理解しておくことが何よりも重要です。
今後の動向として、少子高齢化に伴う社会保険料率の改定や税制の見直しは継続的に議論されており、高所得者層への負担はさらにシビアになる可能性が指摘されています。これからの時代において失敗しないための判断基準は、世間のイメージや見栄に惑わされず、自身のライフプランや家族構成に合わせた実質的なキャッシュフローと資産形成を構築していくことにほかなりません。